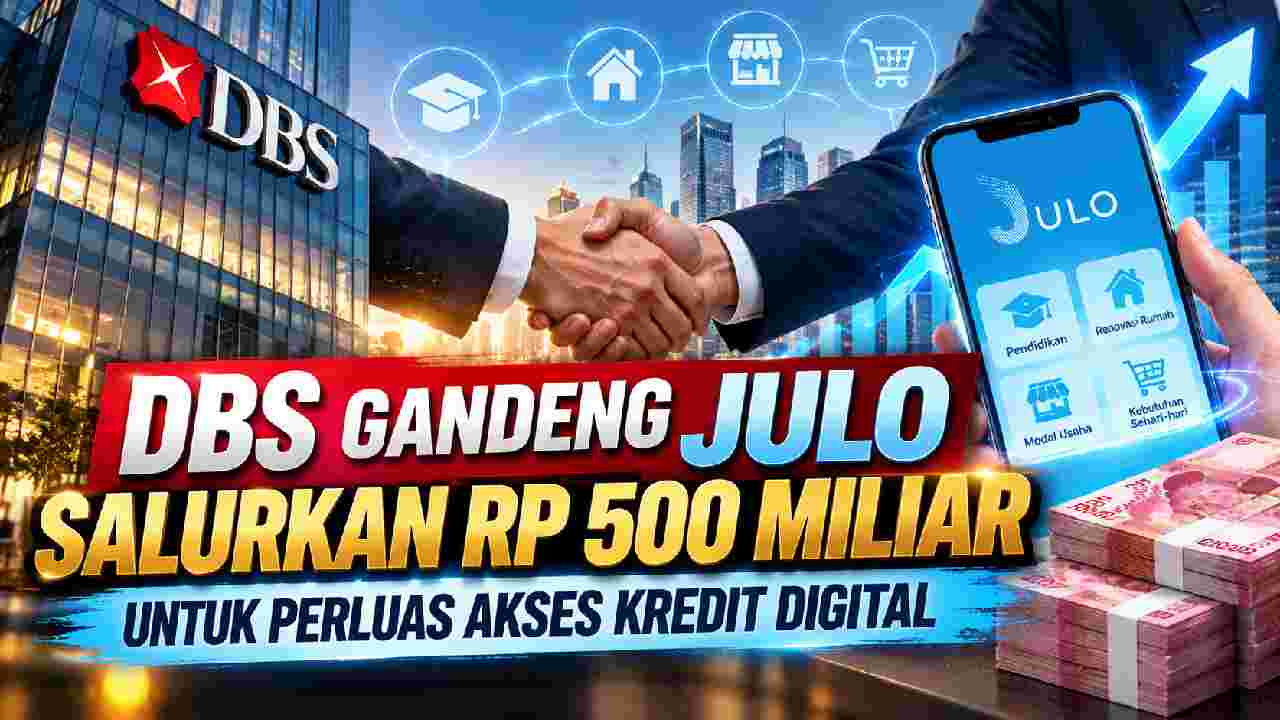
Commons Sight – PT Bank DBS Indonesia memperkuat langkahnya di sektor keuangan digital melalui kolaborasi dengan PT JULO Teknologi Finansial. Kerja sama melalui skema loan channeling tersebut telah berlangsung sejak Agustus 2025 dengan limit pendanaan mencapai Rp500 miliar. Dalam satu tahun perjalanan kolaborasi, JULO mencatat penyaluran pendanaan sekitar Rp640 miliar kepada pengguna. Angka tersebut menunjukkan bagaimana kemitraan antara perbankan dan perusahaan teknologi finansial dapat memperluas jangkauan pembiayaan di tengah kebutuhan masyarakat yang semakin beragam. Dana yang diterima pengguna tidak hanya mengalir untuk kebutuhan konsumtif sehari-hari. Sebagian masyarakat memanfaatkannya untuk pendidikan, renovasi rumah, hingga kebutuhan produktif seperti modal usaha. Karena itu, kerja sama DBS dan JULO membawa cerita yang lebih luas daripada sekadar angka pendanaan. Di balik setiap transaksi terdapat kebutuhan masyarakat untuk mendapatkan kesempatan finansial yang sebelumnya mungkin sulit dijangkau melalui jalur kredit konvensional.
Akses Kredit Formal Masih Menjadi Tantangan bagi Masyarakat
Perkembangan kredit digital hadir di tengah persoalan lama yang belum sepenuhnya selesai, yakni terbatasnya akses sebagian masyarakat terhadap pembiayaan formal. JULO menyebut penetrasi kredit di Indonesia masih berada di kisaran 5 persen dari total populasi. Kondisi tersebut menunjukkan masih besarnya kelompok masyarakat yang belum terlayani secara optimal oleh layanan kredit konvensional. Kelompok underbanked inilah yang kemudian menjadi salah satu fokus perkembangan layanan finansial berbasis teknologi. Melalui proses digital, masyarakat dapat mengajukan pembiayaan tanpa harus selalu bergantung pada jaringan kantor fisik. Namun, kemudahan tersebut tetap membutuhkan pengelolaan yang bertanggung jawab. Kredit bukan sekadar fasilitas untuk memperoleh dana secara cepat, melainkan kewajiban yang harus disesuaikan dengan kemampuan membayar. Oleh sebab itu, perluasan akses idealnya berjalan bersama edukasi finansial, transparansi biaya, perlindungan konsumen, serta penilaian risiko yang kuat agar manfaat pembiayaan digital dapat dirasakan secara berkelanjutan.
Baca Juga : Pertumbuhan Uang Primer Melambat Jadi 9,3 Persen pada September 2026
Rp640 Miliar Pendanaan Mengalir untuk Berbagai Kebutuhan Pengguna
Menariknya, nilai pendanaan yang telah disalurkan JULO selama periode kerja sama tercatat mencapai Rp640 miliar, sementara limit pendanaan dari Bank DBS Indonesia mencapai Rp500 miliar. Penyaluran tersebut menggambarkan tingginya kebutuhan masyarakat terhadap fasilitas kredit yang praktis dan mudah dijangkau secara digital. Pengguna memanfaatkan pembiayaan untuk beragam kebutuhan, termasuk biaya pendidikan, renovasi tempat tinggal, kebutuhan harian, serta aktivitas produktif. Bagi keluarga yang membutuhkan dana pendidikan, akses pembiayaan dapat membantu menjaga rencana belajar tetap berjalan. Sementara itu, bagi pelaku usaha, tambahan modal dapat menjadi ruang untuk mempertahankan atau mengembangkan kegiatan bisnis. Meski demikian, pertumbuhan kredit harus tetap memperhatikan kemampuan finansial setiap peminjam. Di sinilah kualitas proses penilaian menjadi sangat penting. Penyaluran dana yang besar tidak cukup dinilai melalui pertumbuhan transaksi semata, tetapi juga melalui kemampuan penyelenggara menjaga kualitas pembiayaan dan mencegah pengguna terjebak dalam beban utang berlebihan.
Kepercayaan Menjadi Fondasi Kerja Sama DBS dan JULO
Presiden Direktur JULO Harri Suhendra menempatkan kepercayaan sebagai salah satu unsur penting dalam kerja sama tersebut. Menurutnya, kolaborasi dengan Bank DBS Indonesia tidak hanya berbicara mengenai ketersediaan pendanaan, tetapi juga pembangunan ekosistem kredit digital yang lebih kuat. Perspektif tersebut menjadi penting karena industri finansial digital bergantung pada kepercayaan pengguna, kualitas teknologi, dan tata kelola risiko. Dukungan perbankan memberikan ruang bagi platform teknologi finansial untuk menjangkau masyarakat secara lebih luas. Sebaliknya, perusahaan fintech menawarkan kemampuan teknologi serta jangkauan digital yang dapat melengkapi model layanan bank. JULO juga menargetkan penguatan akses kredit yang inklusif, aman, dan bertanggung jawab bagi lebih dari tiga juta penggunanya. Jika prinsip tersebut dapat dijaga secara konsisten, kerja sama bank dan fintech berpotensi memberikan dampak lebih luas. Kolaborasi bukan lagi sekadar hubungan pendanaan, melainkan jembatan yang mempertemukan teknologi, modal, serta kebutuhan finansial masyarakat.
Baca Juga : Joumpa Masuk Wondr by BNI, Pesan Pendampingan Bandara Kini Lebih Praktis
Industri Pinjaman Daring Terus Tumbuh hingga Rp105,63 Triliun
Kolaborasi DBS dan JULO berlangsung ketika industri pinjaman daring Indonesia mencatat pertumbuhan yang cukup kuat. Berdasarkan data Otoritas Jasa Keuangan hingga Juli 2026 yang tercantum dalam sumber, nilai outstanding pembiayaan pindar mencapai Rp105,63 triliun. Angka tersebut tumbuh 24,76 persen secara tahunan atau year on year. Pertumbuhan ini memperlihatkan bahwa layanan pembiayaan digital semakin mendapatkan ruang dalam aktivitas keuangan masyarakat. Di satu sisi, perkembangan tersebut membuka kesempatan bagi konsumen dan pelaku usaha yang sebelumnya menghadapi keterbatasan akses kredit. Namun, pertumbuhan cepat juga menghadirkan tanggung jawab yang semakin besar bagi industri. Penyelenggara harus memastikan proses pemberian kredit tidak hanya mengejar volume penyaluran. Kemampuan membayar, kualitas peminjam, transparansi informasi, serta perlindungan data perlu mendapat perhatian yang sama kuat. Dengan demikian, pertumbuhan industri dapat menghasilkan manfaat ekonomi tanpa mengorbankan kesehatan finansial masyarakat yang menggunakan layanan tersebut.
Teknologi dan Machine Learning Membantu Membaca Risiko Kredit
Salah satu elemen penting dalam kredit digital adalah kemampuan teknologi membaca risiko calon peminjam secara cepat sekaligus terukur. JULO menyatakan menggunakan analisis risiko berbasis data dan machine learning dalam proses penilaian kredit. Teknologi tersebut dapat membantu mengolah berbagai indikator untuk memperkirakan kelayakan calon penerima pembiayaan. Pendekatan ini menjadi relevan ketika layanan digital menjangkau masyarakat dengan karakteristik finansial yang beragam. Namun, teknologi tetap membutuhkan tata kelola yang kuat, evaluasi berkala, dan prinsip pemberian kredit secara bertanggung jawab. Algoritma seharusnya membantu meningkatkan kualitas keputusan, bukan sekadar mempercepat persetujuan pembiayaan. Selain itu, keamanan data pengguna perlu menjadi perhatian karena proses digital melibatkan informasi finansial yang sensitif. Ketika teknologi, manajemen risiko, dan perlindungan konsumen berjalan seimbang, kredit digital memiliki peluang lebih besar untuk berkembang sebagai layanan keuangan yang sehat sekaligus mampu menjangkau kelompok masyarakat yang selama ini sulit memperoleh pembiayaan.
Kredit Digital Inklusif Membawa Peluang sekaligus Tanggung Jawab Besar
Kerja sama DBS dan JULO menunjukkan perubahan menarik dalam lanskap pembiayaan Indonesia. Bank dengan kekuatan pendanaan dan pengalaman manajemen risiko kini dapat berkolaborasi dengan fintech yang memiliki teknologi serta akses langsung kepada pengguna digital. Model seperti ini berpotensi mempersempit kesenjangan pembiayaan, terutama bagi kelompok masyarakat yang belum memperoleh layanan optimal dari lembaga keuangan formal. Namun, semakin luas jangkauan kredit, semakin besar pula tanggung jawab untuk menjaga kualitasnya. Pertumbuhan sebaiknya tidak hanya diukur dari jumlah pengguna atau nilai dana yang tersalurkan. Dampak pembiayaan terhadap kehidupan pengguna juga perlu menjadi perhatian. Kredit yang digunakan secara tepat dapat membantu pendidikan, usaha, maupun kebutuhan keluarga yang mendesak. Sebaliknya, pembiayaan tanpa perhitungan kemampuan membayar dapat menghadirkan masalah baru. Karena itu, masa depan kredit digital Indonesia akan sangat bergantung pada keseimbangan antara inovasi, inklusi keuangan, perlindungan konsumen, dan disiplin pengelolaan risiko.