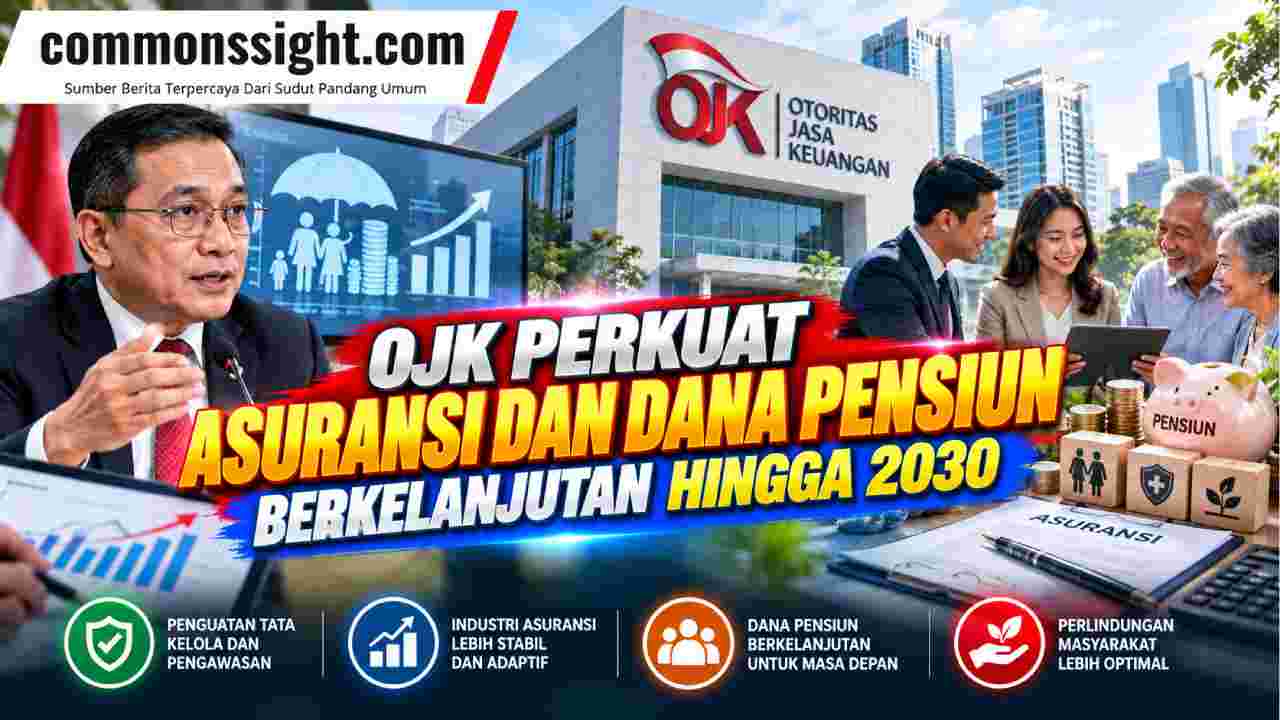
Commonssight – Otoritas Jasa Keuangan (OJK) memperkuat arah pengembangan industri perasuransian, penjaminan, dan dana pensiun agar semakin terlibat dalam transisi ekonomi berkelanjutan. Melalui pendekatan asuransi dan dana pensiun berkelanjutan, industri diharapkan tidak hanya mengelola dana masyarakat. Sektor ini juga memiliki posisi strategis sebagai investor jangka panjang sekaligus penyedia perlindungan terhadap berbagai risiko. Arah tersebut menjadi semakin relevan ketika pembangunan ekonomi perlu berjalan seimbang dengan ketahanan industri, pengelolaan risiko, dan kepentingan konsumen.
Asuransi dan Dana Pensiun Berkelanjutan Memiliki Peran Strategis
Industri perasuransian dan dana pensiun mempunyai karakter yang berbeda dari sejumlah sektor keuangan lain. Keduanya mengelola dana dengan horizon waktu menengah hingga panjang. Kondisi tersebut membuka ruang bagi industri untuk berperan sebagai investor institusional dalam mendukung kegiatan ekonomi. Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menekankan posisi strategis sektor PPDP dalam agenda keberlanjutan. Selain mendukung pembiayaan, industri juga dapat memberikan perlindungan terhadap risiko yang muncul selama proses transisi ekonomi.
Peran Industri Tidak Berhenti pada Pembiayaan
Konsep keberlanjutan dalam sektor PPDP memiliki cakupan yang cukup luas. Industri tidak hanya diharapkan menyediakan pembiayaan untuk mendukung transformasi ekonomi. Perusahaan asuransi juga memiliki fungsi sebagai penyerap risiko bagi masyarakat dan dunia usaha. Dengan demikian, sektor ini dapat memainkan dua peranan secara bersamaan. Pertama, dana yang dikelola dapat diarahkan pada investasi yang sesuai dengan prinsip dan ketentuan yang berlaku. Kedua, produk perlindungan dapat membantu mengurangi dampak finansial ketika risiko terjadi. Kombinasi tersebut membuat PPDP mempunyai posisi unik dalam ekosistem keuangan berkelanjutan.
Keberlanjutan Berkaitan dengan Ketahanan Ekonomi
OJK memandang keberlanjutan tidak semata-mata berkaitan dengan isu lingkungan. Konsep tersebut juga memiliki hubungan dengan ketahanan ekonomi dan stabilitas sistem keuangan. Pandangan ini penting karena risiko lingkungan, sosial, maupun tata kelola dapat berkembang menjadi risiko finansial. Misalnya, perubahan model bisnis atau gangguan pada suatu sektor dapat memengaruhi kemampuan perusahaan memenuhi kewajibannya. Karena itu, integrasi faktor keberlanjutan dalam pengambilan keputusan dapat membantu industri memahami risiko secara lebih menyeluruh sekaligus melihat peluang bisnis yang muncul dari perubahan ekonomi.
Prinsip Kehati-hatian Tetap Menjadi Fondasi
Meski peluang investasi berkelanjutan semakin berkembang, OJK menekankan bahwa penerapannya tetap harus mengikuti prinsip kehati-hatian. Perusahaan perlu mempertimbangkan kesesuaian antara tingkat risiko dan potensi imbal hasil. Selain itu, karakteristik kewajiban dan kebutuhan likuiditas tidak boleh diabaikan. Bagi perusahaan asuransi, kepentingan pemegang polis harus tetap menjadi perhatian. Sementara itu, dana pensiun perlu mempertimbangkan kepentingan peserta dan kemampuan memenuhi kewajiban jangka panjang. Menurut saya, keseimbangan ini penting agar agenda keberlanjutan tidak berubah menjadi keputusan investasi yang mengabaikan fundamental pengelolaan dana.
OJK Meluncurkan Peta Jalan PPDP 2026–2030
Untuk memberikan arah yang lebih terstruktur, OJK meluncurkan Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor PPDP 2026–2030. Dokumen tersebut dirancang sebagai panduan strategis bagi regulator dan industri dalam memperkuat pengelolaan risiko keberlanjutan. Selain itu, peta jalan diharapkan membantu industri meningkatkan kontribusi terhadap pertumbuhan ekonomi nasional yang inklusif dan berkelanjutan. Kehadiran panduan jangka menengah menjadi penting karena transformasi industri keuangan membutuhkan proses. Perubahan strategi investasi, manajemen risiko, hingga pengembangan produk tidak dapat dilakukan secara serentak tanpa mempertimbangkan kesiapan setiap perusahaan.
Transformasi Tidak Diposisikan Sekadar sebagai Kewajiban
Salah satu pesan penting OJK adalah agar peta jalan tidak dipahami hanya sebagai tambahan kewajiban bagi pelaku industri. Sebaliknya, kerangka tersebut diarahkan menjadi panduan transformasi bisnis. Pendekatan ini cukup relevan karena keberlanjutan dapat menghasilkan peluang baru apabila diterapkan secara tepat. Perusahaan asuransi, misalnya, dapat mengembangkan perlindungan untuk risiko yang muncul dari perubahan teknologi maupun aktivitas ekonomi baru. Sementara itu, pengelola dana jangka panjang dapat mempelajari peluang investasi yang tetap sesuai dengan profil risiko serta kewajibannya.
Baca Juga: Susunan Pengurus Bank Neo Commerce Diperbarui, Direksi Baru Masuk Manajemen
Tahap Pertama Berfokus pada Penguatan Fondasi
Pelaksanaan peta jalan dimulai dengan fase penguatan fondasi pada periode 2026–2027. Pada tahap ini, kesiapan internal industri menjadi salah satu bagian penting. Perusahaan membutuhkan kerangka tata kelola, sumber daya manusia, data, serta proses manajemen risiko yang memadai sebelum prinsip keberlanjutan diterapkan lebih luas. Selain itu, pemahaman mengenai risiko keberlanjutan perlu masuk dalam proses pengambilan keputusan. Fondasi yang kuat akan menentukan kualitas implementasi pada tahap berikutnya. Tanpa persiapan tersebut, penerapan keberlanjutan berisiko hanya menjadi formalitas administratif dan belum memberikan dampak nyata terhadap strategi bisnis.
Kolaborasi Industri Diperkuat pada 2028–2029
Setelah fondasi terbentuk, peta jalan memasuki fase peningkatan kolaborasi pada periode 2028–2029. Kolaborasi menjadi penting karena transisi ekonomi tidak dapat dijalankan oleh satu lembaga secara terpisah. Regulator, perusahaan asuransi, perusahaan penjaminan, dana pensiun, pelaku usaha, dan berbagai pemangku kepentingan perlu membangun ekosistem yang saling mendukung. Pada tahap ini, pertukaran pengetahuan serta pengembangan standar dapat membantu industri meningkatkan kesiapan. Selain itu, kolaborasi dapat membuka kesempatan untuk menciptakan produk dan skema investasi yang lebih relevan terhadap kebutuhan ekonomi berkelanjutan.
Tahun 2030 Menjadi Fase Percepatan dan Penguatan Pengawasan
Tahapan terakhir yang dirancang OJK berlangsung pada 2030. Fase tersebut berfokus pada percepatan pertumbuhan sekaligus penguatan pengawasan. Setelah industri melewati periode pembangunan fondasi dan kolaborasi, implementasi prinsip keberlanjutan diharapkan semakin matang. Pengawasan tetap dibutuhkan agar pertumbuhan bisnis berjalan sejalan dengan tata kelola dan perlindungan konsumen. Dalam konteks industri keuangan, pertumbuhan yang terlalu cepat tanpa sistem pengendalian yang kuat dapat meningkatkan risiko. Oleh karena itu, ekspansi dan pengawasan perlu bergerak beriringan agar transformasi memberikan manfaat dalam jangka panjang.
Strategi Investasi Perlu Menyesuaikan Karakter Industri
Penerapan asuransi dan dana pensiun berkelanjutan tidak dapat menggunakan satu pendekatan yang sama untuk seluruh perusahaan. Setiap industri mempunyai karakter kewajiban, profil risiko, kebutuhan likuiditas, serta jangka waktu pengelolaan dana yang berbeda. Dana pensiun, misalnya, memiliki kewajiban pembayaran manfaat kepada peserta dalam jangka panjang. Sementara itu, perusahaan asuransi perlu memastikan kemampuan membayar klaim sesuai profil produknya. Karena itu, integrasi keberlanjutan perlu dilakukan secara proporsional. Strategi yang baik bukan sekadar mengikuti tren investasi, melainkan menyesuaikan peluang dengan kebutuhan dan kemampuan masing-masing institusi.
Produk Keuangan Berkelanjutan Membuka Peluang Bisnis Baru
Transformasi ekonomi juga dapat menciptakan kebutuhan perlindungan yang sebelumnya belum berkembang luas. Perubahan teknologi, pembangunan infrastruktur baru, hingga peningkatan perhatian terhadap risiko lingkungan dapat menghasilkan jenis risiko baru. Kondisi tersebut berpotensi membuka ruang inovasi bagi perusahaan asuransi dan penjaminan. Pada saat yang sama, dana pensiun memiliki peluang mempelajari instrumen investasi jangka panjang yang mendukung pembangunan. Namun, setiap peluang tetap perlu melewati proses evaluasi yang ketat. Keberlanjutan tidak seharusnya menjadi label pemasaran semata, tetapi harus tercermin dalam kualitas pengelolaan risiko dan keputusan bisnis.
Perlindungan Konsumen Tetap Menjadi Prioritas
Di tengah transformasi industri, kepentingan pemegang polis dan peserta dana pensiun tetap perlu ditempatkan sebagai prioritas. Sebab, dana yang dikelola perusahaan pada dasarnya berkaitan dengan kebutuhan finansial masyarakat, baik untuk perlindungan maupun masa pensiun. Karena itu, setiap perubahan strategi harus mempertimbangkan keamanan dana, transparansi, tata kelola, dan kemampuan memenuhi kewajiban. Pendekatan ini juga membantu menjaga kepercayaan masyarakat. Bagi industri jasa keuangan, kepercayaan merupakan aset penting yang membutuhkan waktu panjang untuk dibangun tetapi dapat terganggu dengan cepat ketika pengelolaan risiko tidak berjalan baik.
Asuransi dan Dana Pensiun Berkelanjutan Mendukung Ekonomi Jangka Panjang
Arah kebijakan OJK menunjukkan bahwa asuransi dan dana pensiun berkelanjutan diproyeksikan mempunyai peran semakin besar dalam pembangunan ekonomi. Industri tidak hanya dipandang sebagai pengelola dana dan penyedia perlindungan, tetapi juga sebagai bagian dari ekosistem investasi jangka panjang. Peta jalan 2026–2030 memberikan tahapan agar transformasi berlangsung secara bertahap dan proporsional. Pada akhirnya, keberhasilan kebijakan tersebut akan bergantung pada kualitas implementasi. Jika prinsip keberlanjutan dapat berjalan bersama tata kelola, kehati-hatian, inovasi, dan perlindungan konsumen, sektor PPDP berpeluang memberikan kontribusi lebih kuat terhadap ketahanan ekonomi nasional.